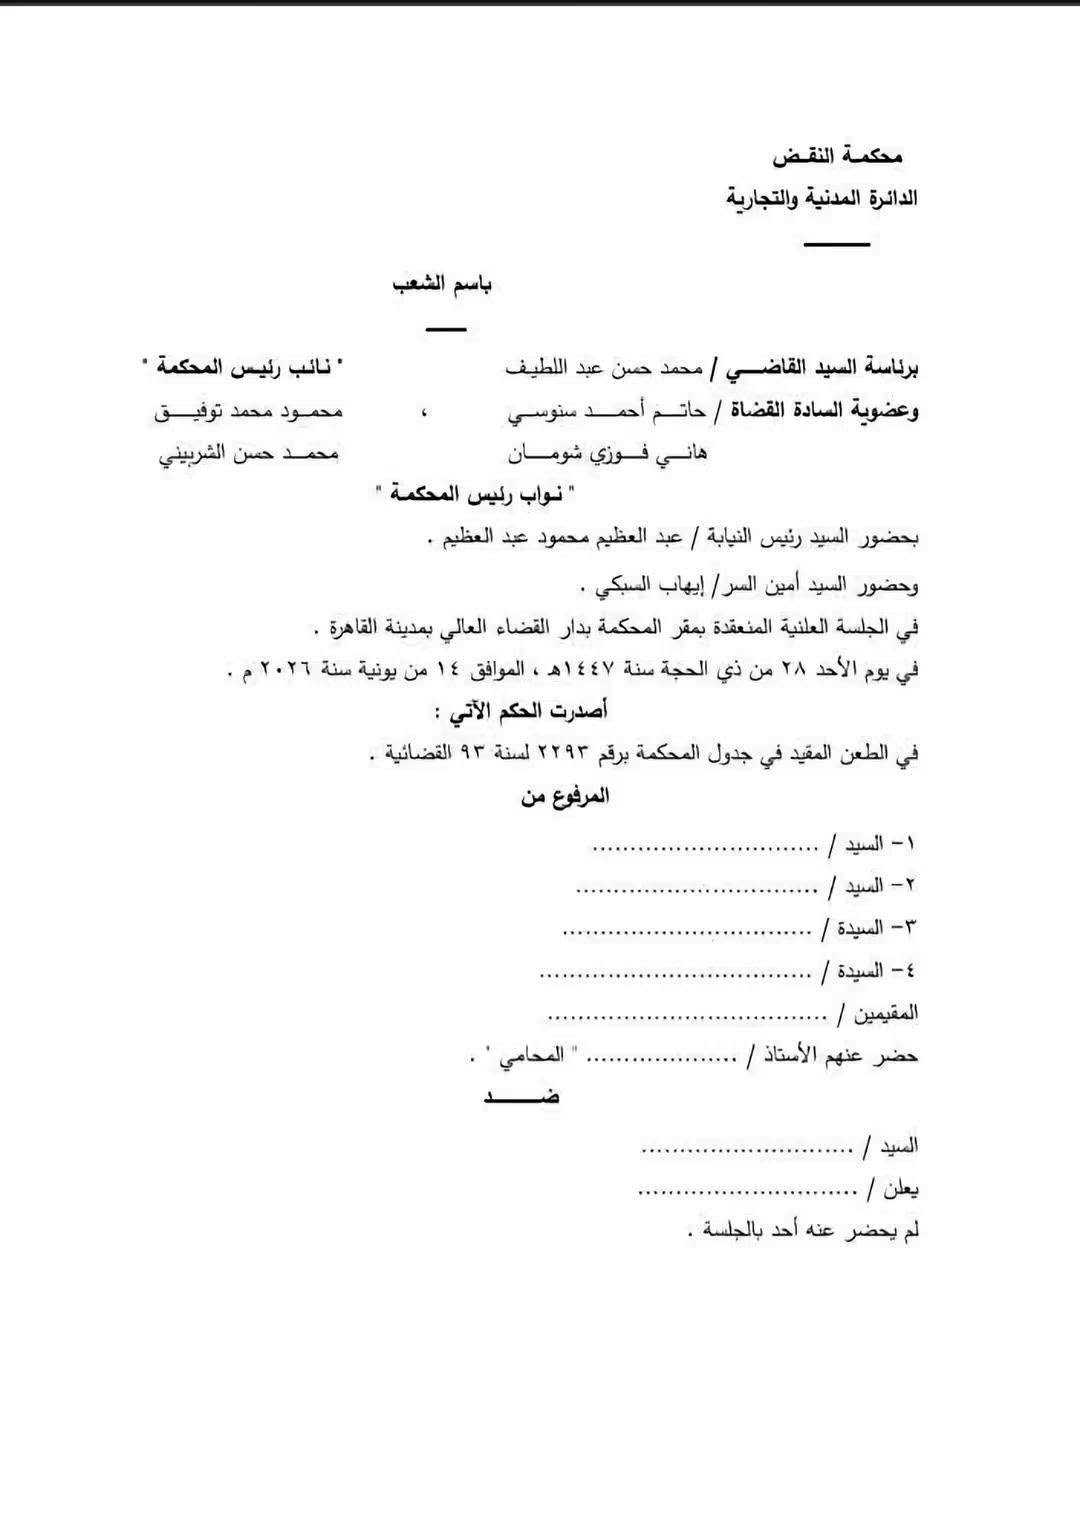
أصدرت محكمة النقض - الدائرة المدنية والتجارية – حكماً فريداً من نوعه، يهم ملايين المستأجرين "غير السكنى"، يرسى مبدأ قضائياً جديداً يُعتبر مفاجأة من العيار الثقيل، قالت فيه: "طرد المستأجر لعدم سداد الضرائب العقارية واعتبارها أجرة وعدم سدادها يؤدي إلى الطرد من العين المؤجرة حتى لو كان المستأجر يسدد الإيجار منتظماً"، وذلك في الطعن المقيد برقم 2293 لسنة 93 القضائية، ما يطرح معه سؤالاً.. هل ينطبق هذا الحكم في السكنى أيضاً؟
صدر الحكم في الطعن المقيد برقم 2293 لسنة 93 القضائية، برئاسة المستشار محمد حسن عبد اللطيف، وعضوية المستشارين حاتم أحمد سنوسي، وهاني فوزي شومان، ومحمود محمد توفيق، ومحمد حسن الشربيني، وبحضور كل من رئيس النيابة عبد العظيم محمود عبد العظيم، وأمانة سر إيهاب السبكي .
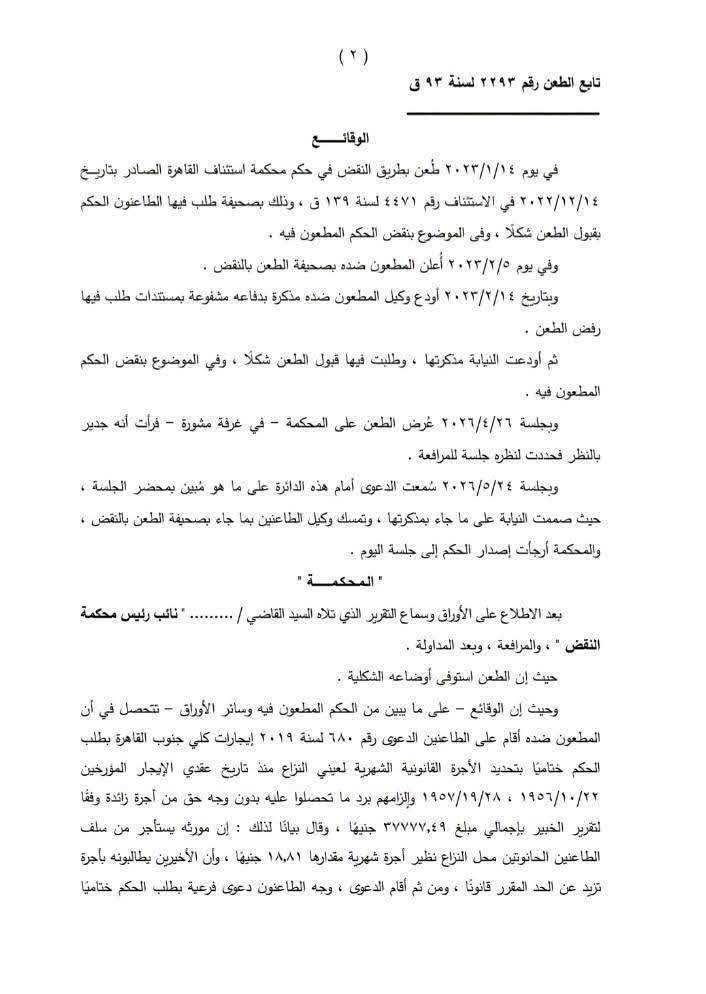
الوقائع.. نزاع قضائى بتحديد الأجرة القانونية الشهرية لعيني النزاع "حانوتين"
الوقائع - على ما يبين من الحكم المطعون فيه وسائر الأوراق - تتحصل في أن المطعون ضده أقام على الطاعنين الدعوى رقم 680 لسنة 2019 إيجارات كلي جنوب القاهرة بطلب الحكم ختاميًا بتحديد الأجرة القانونية الشهرية لعيني النزاع منذ تاريخ عقدي الإيجار المؤرخين 22 أكتوبر 1956، 28 سبتمبر 1957 وإلزامهم برد ما تحصلوا عليه بدون وجه حق من أجرة زائدة وفقًا لتقرير الخبير بإجمالي مبلغ 37777,49 جنيها، وقال بيانا لذلك: إن مورثه يستأجر من سلف الطاعنين الحانوتين محل النزاع نظير أجرة شهرية مقدارها 18,81 جنيها، وأن الأخيرين يطالبونه بأجرة تزيد عن الحد المقرر قانونا، ومن ثم أقام الدعوى.
ورثة المالك يقومون بهجمة مرتدة بدعوى فرعية بانتهاء عقدى الإيجار لهذا السبب
وفى تلك الأثناء - وجه الطاعنون دعوى فرعية بطلب الحكم ختاميا أصليا بانتهاء عقدي الإيجار أنفي الذكر إعمالا لحكم الدستورية رقم 11 لسنة 23 ق والمادة 563 مدني، وفسخهما لتحقق الشرط الصريح الفاسخ لاعتياد المطعون ضده على التأخر في سداد الأجرة، واحتياطيا بطلان عقد الإيجار لإبرامه مع وكيل إدارة بالمخالفة للمادة 559 من القانون المدني.
محكمة أول درجة تقضى بفروق الأجرة المسددة بالزيادة من المطعون ضده وتحديد القيمة الايجارية
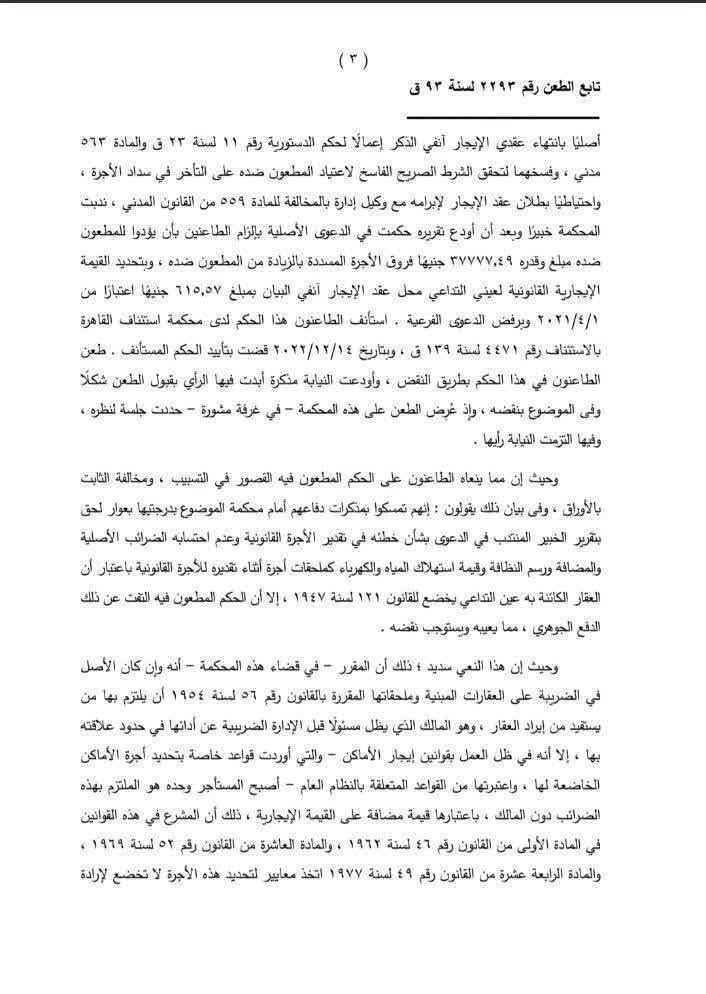
ثم ندبت المحكمة خبيرا وبعد أن أودع تقريره، ثم حكمت في الدعوى الأصلية بإلزام الطاعنين بأن يؤدوا للمطعون ضده مبلغ وقدره 37777,49 جنيها فروق الأجرة المسددة بالزيادة من المطعون ضده، وبتحديد القيمة الإيجارية القانونية لعيني التداعي محل عقد الإيجار أنفي البيان بمبلغ 615,57 جنيها اعتبارا من 1 أبريل 2021 وبرفض الدعوى الفرعية .
ومحكمة الاستئناف تؤيد الحكم الصادر
ثم استأنف الطاعنون هذا الحكم لدى محكمة استئناف القاهرة بالاستئناف رقم 4471 لسنة 139 ق، وبتاريخ 14 ديسمبر 2022 قضت بتأييد الحكم المستأنف، ثم طعن الطاعنون في هذا الحكم بطريق النقض، وأودعت النيابة مذكرة أبدت فيها الرأي بقبول الطعن شكلا وفي الموضوع بنقضه، وإذ عُرض الطعن على هذه المحكمة - في غرفة مشورة - حددت جلسة لنظره ، وفيها التزمت النيابة رأيها .
مذكرة الطعن استندت على عدة أسباب لإلغاء الحكم
مذكرة الطعن استندت على عدة أسباب لإلغاء الحكم حيث ذكرت: وحيث إن مما ينعاه الطاعنون على الحكم المطعون فيه القصور في التسبيب، ومخالفة الثابت بالأوراق، وفى بيان ذلك يقولون: إنهم تمسكوا بمذكرات دفاعهم أمام محكمة الموضوع بدرجتيها بعوار لحق بتقرير الخبير المنتدب في الدعوى بشأن خطئه في تقدير الأجرة القانونية وعدم احتسابه الضرائب الأصلية والمضافة ورسم النظافة وقيمة استهلاك المياه والكهرباء كملحقات أجرة أثناء تقديره للأجرة القانونية باعتبار أن العقار الكائنة به عين التداعي يخضع للقانون 121 لسنة 1947، إلا أن الحكم المطعون فيه التفت عن ذلك الدفع الجوهري، مما يعيبه ويستوجب نقضه .
مذكرة الطعن تطالب باحتساب الضرائب العقارية لهذا السبب
المحكمة في حيثيات الحكم قالت: وحيث إن هذا النعي سديد ؛ ذلك أن المقرر - في قضاء هذه المحكمة - أنه وإن كان الأصل في الضريبة على العقارات المبنية وملحقاتها المقررة بالقانون رقم 56 لسنة 1954 أن يلتزم بها من يستفيد من إيراد العقار، وهو المالك الذي يظل مسئولاً قبل الإدارة الضريبية عن أدائها في حدود علاقته بها، إلا أنه في ظل العمل بقوانين إيجار الأماكن - والتي أوردت قواعد خاصة بتحديد أجرة الأماكن الخاضعة لها، واعتبرتها من القواعد المتعلقة بالنظام العام - أصبح المستأجر وحده هو الملتزم بهذه الضرائب دون المالك، باعتبارها قيمة مضافة على القيمة الإيجارية.
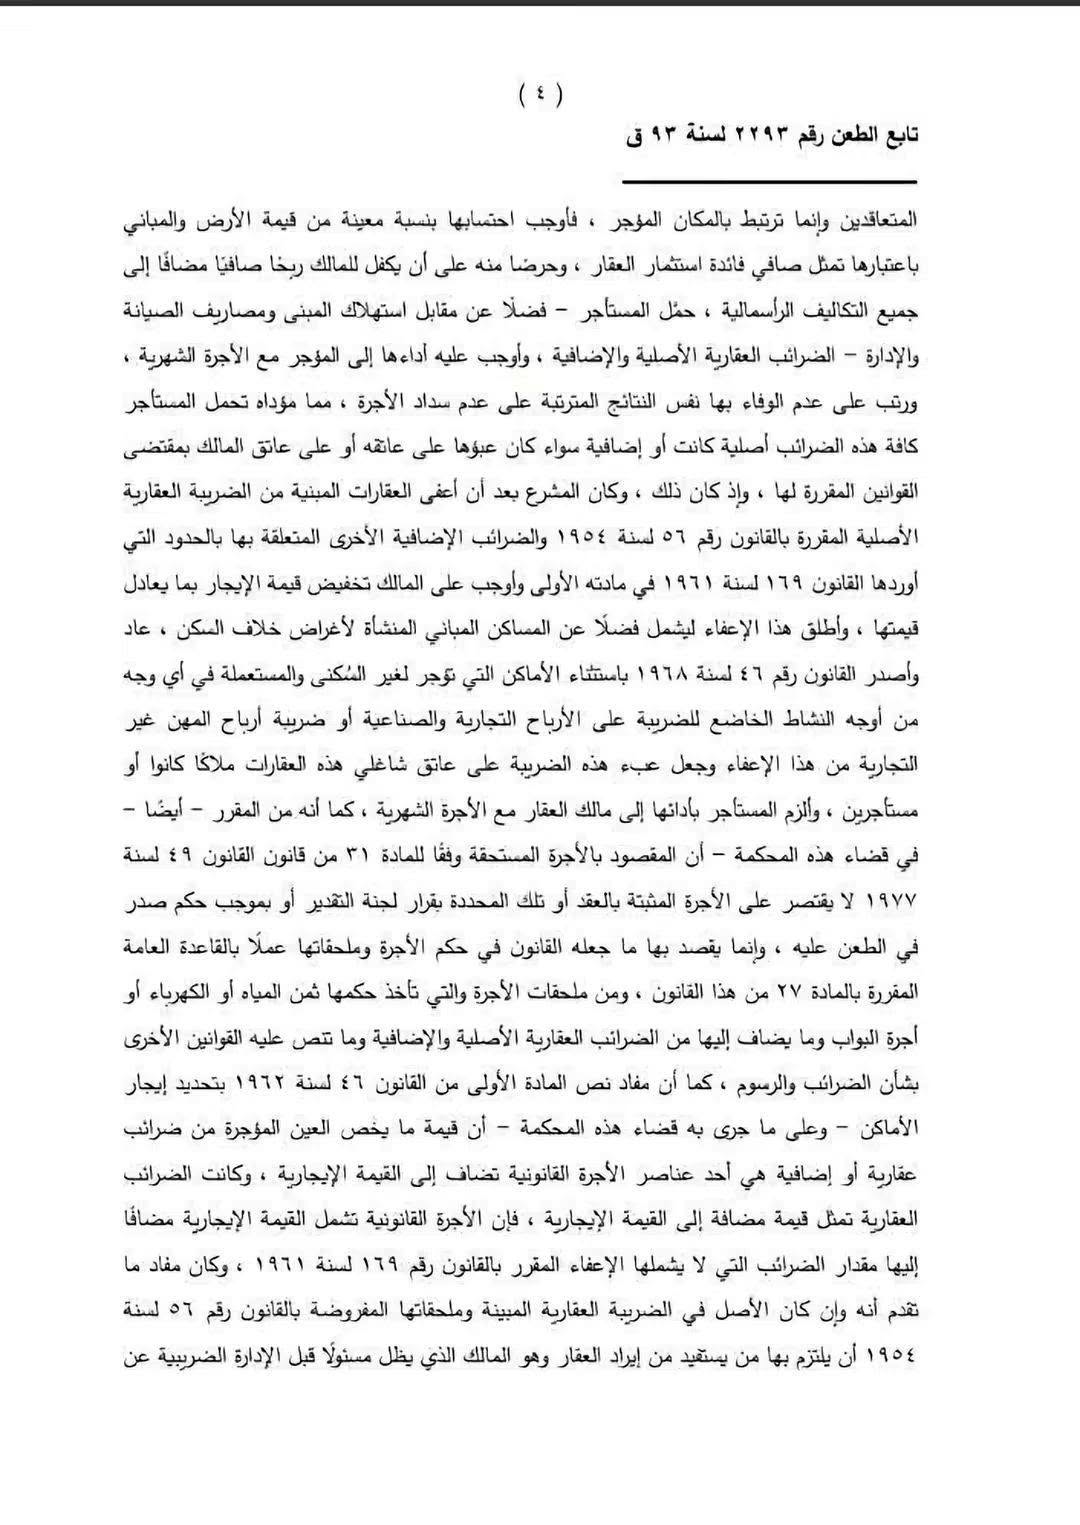
وبحسب "المحكمة": ذلك أن المشرع في هذه القوانين في المادة الأولى من القانون رقم 46 لسنة 1962، والمادة العاشرة من القانون رقم 52 لسنة 1969، والمادة الرابعة عشرة من القانون رقم 49 لسنة 1977 اتخذ معايير لتحديد هذه الأجرة لا تخضع لإرادة المتعاقدين وإنما ترتبط بالمكان المؤجر، فأوجب احتسابها بنسبة معينة من قيمة الأرض والمباني باعتبارها تمثل صافي فائدة استثمار العقار، وحرصا منه على أن يكفل للمالك ربحا صافيا مضافًا إلى جميع التكاليف الرأسمالية، حمل المستأجر - فضلا عن مقابل استهلاك المبنى ومصاريف الصيانة والإدارة - الضرائب العقارية الأصلية والإضافية، وأوجب عليه أداءها إلى المؤجر مع الأجرة الشهرية، ورتب على عدم الوفاء بها نفس النتائج المترتبة على عدم سداد الأجرة ، مما مؤداه تحمل المستأجر كافة هذه الضرائب أصلية كانت أو إضافية سواء كان عبوها على عاتقه أو على عاتق المالك بمقتضى القوانين المقررة لها .
قوانين الإخضاع والأعفاء من الضريبة
وتضيف "المحكمة": وإذ كان ذلك - وكان المشرع بعد أن أعفى العقارات المبنية من الضريبة العقارية الأصلية المقررة بالقانون رقم 56 لسنة 1954 والضرائب الإضافية الأخرى المتعلقة بها بالحدود التي أوردها القانون 169 لسنة 1961 في مادته الأولى وأوجب على المالك تخفيض قيمة الإيجار بما يعادل قيمتها، وأطلق هذا الإعفاء ليشمل فضلا عن المساكن المباني المنشأة لأغراض خلاف السكن، عاد وأصدر القانون رقم 46 لسنة 1968 باستثناء الأماكن التي تؤجر لغير السكنى والمستعملة في أي وجه من أوجه النشاط الخاضع للضريبة على الأرباح التجارية والصناعية أو ضريبة أرباح المهن غير التجارية من هذا الإعفاء وجعل عبء هذه الضريبة على عاتق شاغلي هذه العقارات ملاكا كانوا أو مستأجرين، وألزم المستأجر بأدائها إلى مالك العقار مع الأجرة الشهرية.
وتابعت: كما أنه من المقرر - أيضًا -في قضاء هذه المحكمة - أن المقصود بالأجرة المستحقة وفقا للمادة 31 من قانون القانون 49 لسنة 1977 لا يقتصر على الأجرة المثبتة بالعقد أو تلك المحددة بقرار لجنة التقدير أو بموجب حكم صدر في الطعن عليه، وإنما يقصد بها ما جعله القانون في حكم الأجرة وملحقاتها عملا بالقاعدة العامة المقررة بالمادة 27 من هذا القانون، ومن ملحقات الأجرة والتي تأخذ حكمها ثمن المياه أو الكهرباء أو أجرة البواب وما يضاف إليها من الضرائب العقارية الأصلية والإضافية وما تنص عليه القوانين الأخرى بشأن الضرائب والرسوم.
الضرائب العقارية تمثل قيمة مضافة إلى القيمة الإيجارية
واستطردت "المحكمة": كما أن مفاد نص المادة الأولى من القانون 46 لسنة 1962 بتحديد إيجار الأماكن - وعلى ما جرى به قضاء هذه المحكمة - أن قيمة ما يخص العين المؤجرة من ضرائب عقارية أو إضافية هي أحد عناصر الأجرة القانونية تضاف إلى القيمة الإيجارية، وكانت الضرائب العقارية تمثل قيمة مضافة إلى القيمة الإيجارية، فإن الأجرة القانونية تشمل القيمة الإيجارية مضافا إليها مقدار الضرائب التي لا يشملها الإعفاء المقرر بالقانون رقم 169 لسنة 1961.
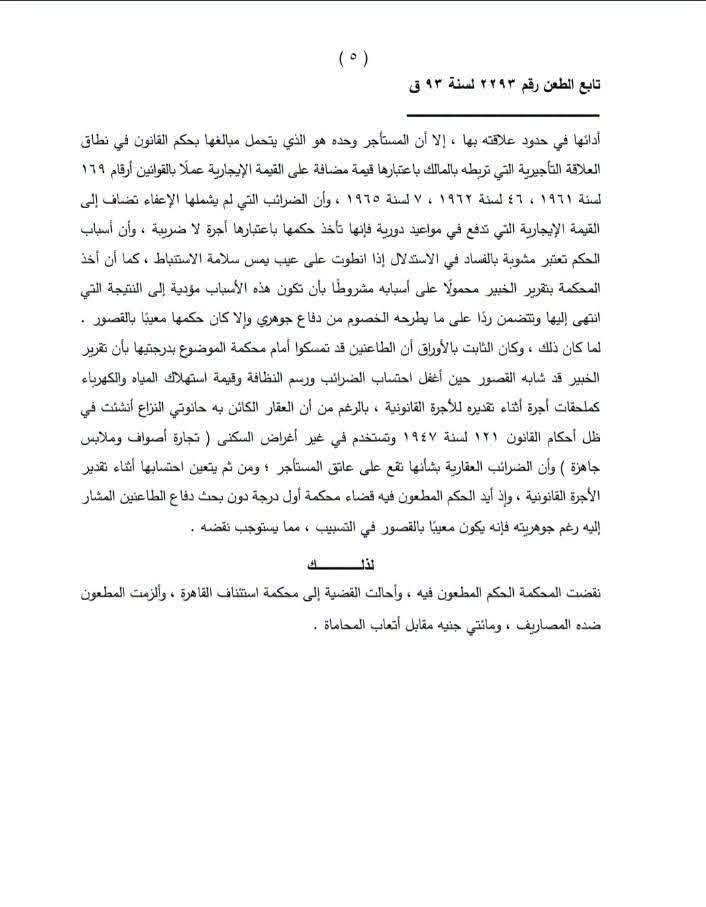
وكان مفاد ما تقدم أنه وإن كان الأصل في الضريبة العقارية المبينة وملحقاتها المفروضة بالقانون رقم 56 لسنة 1954 أن يلتزم بها من يستفيد من إيراد العقار وهو المالك الذي يظل مسئولا قبل الإدارة الضريبية عن أدائها في حدود علاقته بها ، إلا أن المستأجر وحده هو الذي يتحمل مبالغها بحكم القانون في نطاق العلاقة التأجيرية التي تربطه بالمالك باعتبارها قيمة مضافة على القيمة الإيجارية عملا بالقوانين أرقام 169 لسنة 1961، 46 لسنة 1962، 7 لسنة 1965، وأن الضرائب التي لم يشملها الإعفاء تضاف إلى القيمة الإيجارية التي تدفع في مواعيد دورية فإنها تأخذ حكمها باعتبارها أجرة لا ضريبة، وأن أسباب الحكم تعتبر مشوبة بالفساد في الاستدلال إذا انطوت على عيب يمس سلامة الاستنباط، كما أن أخذ المحكمة بتقرير الخبير محمولا على أسبابه مشروطا بأن تكون هذه الأسباب مؤدية إلى النتيجة التي انتهى إليها وتتضمن ردا على ما يطرحه الخصوم من دفاع جوهري وإلا كان حكمها معيبًا بالقصور .
النقض: طرد المستأجر لعدم سداد الضرائب العقارية واعتبارها أجرة وعدم سدادها يؤدي إلى الطرد من العين المؤجرة
لما كان ذلك - وكان الثابت بالأوراق أن الطاعنين قد تمسكوا أمام محكمة الموضوع بدرجتيها بأن تقرير الخبير قد شابه القصور حين أغفل احتساب الضرائب ورسم النظافة وقيمة استهلاك المياه والكهرباء كملحقات أجرة أثناء تقديره للأجرة القانونية، بالرغم من أن العقار الكائن به حانوتي النزاع أنشئت في ظل أحكام القانون 121 لسنة 1947 وتستخدم في غير أغراض السكنى "تجارة أصواف وملابس جاهزة"، وأن الضرائب العقارية بشأنها تقع على عاتق المستأجر؛ ومن ثم يتعين احتسابها أثناء تقدير الأجرة القانونية، وإذ أيد الحكم المطعون فيه قضاء محكمة أول درجة دون بحث دفاع الطاعنين المشار إليه رغم جوهريته فإنه يكون معيبًا بالقصور في التسبيب، مما يستوجب نقضه.
لذلك:
نقضت المحكمة الحكم المطعون فيه، وأحالت القضية إلى محكمة استئناف القاهرة، وألزمت المطعون ضده المصاريف، ومائتي جنيه مقابل أتعاب المحاماة.
وفى هذا الشأن – يقول الخبير القانوني والمحامى حامد مكى: أن محكمة النقض بهذا الحكم فقد فجرت مفاجأة من العيار الثقيل في الطعن المقيد برقم 2293 لسنة 93 القضائية، يهم ملايين المستأجرين "غير السكنى"، من خلال إرساء مبدأ قضائياً، قالت فيه أن طرد المستأجر لعدم سداد الضرائب العقارية واعتبارها أجرة وعدم سدادها يؤدي إلى الطرد من العين المؤجرة حتى لو كان المستأجر يسدد الإيجار منتظماً، ولكن هذا يطرح معه سؤالاً.. هل ينطبق هذا الحكم في السكنى أيضاً؟ والسؤال عن كيفية تنفيذ مثل هذا الحكم على أرض الواقع.
ويضيف "مكى" فى تصريح لـ"برلماني": هذا الحكم سيغير قواعد الإيجار، وهو أن الضريبة العقارية تكون على عاتق المستأجر والتأخر في سدادها يأخذ حكم عدم سداد الأجرة، وهو ما يعنى معه أنك لو مستأجر واتفقت في العقد إن الضريبة العقارية عليك - أو القانون حملك بيها - وتأخرت في سدادها، فإن التأخر هذا ليس مجرد تأخير ضريبة، بل يعتبر مثل تأخرك في سداد الأجرة، والنتيجة أن المؤجر يستطيع إقامة دعوى فسخ / إخلاء لعدم سداد ملحقات الأجرة – مثلها مثل الأجرة.
ويؤكد "مكى": على المستأجر أن يقرأ عقده جيداً ليتأكد من سيكون ملزماً بالضريبة العقارية، فإذا كانت عليه، فعليه أن يلتزم بها في المواعيد المقررة، وعلى المالك أو المؤجر أن يحتفظ بإيصالات الضريبة - ولو المستأجر تأخر، فحقك محفوظ بحكم النقض المطروح أمامنا.
محكمة النقض تقرر: طرد المستأجر لعدم سداد الضرائب العقارية واعتبارها أجرة وعدم سدادها يؤدي إلى الطرد من العين المؤجرة 1
محكمة النقض تقرر: طرد المستأجر لعدم سداد الضرائب العقارية واعتبارها أجرة وعدم سدادها يؤدي إلى الطرد من العين المؤجرة 2
محكمة النقض تقرر: طرد المستأجر لعدم سداد الضرائب العقارية واعتبارها أجرة وعدم سدادها يؤدي إلى الطرد من العين المؤجرة 3
محكمة النقض تقرر: طرد المستأجر لعدم سداد الضرائب العقارية واعتبارها أجرة وعدم سدادها يؤدي إلى الطرد من العين المؤجرة 4
محكمة النقض تقرر: طرد المستأجر لعدم سداد الضرائب العقارية واعتبارها أجرة وعدم سدادها يؤدي إلى الطرد من العين المؤجرة 5
الخبير القانونى والمحامى حامد مكى