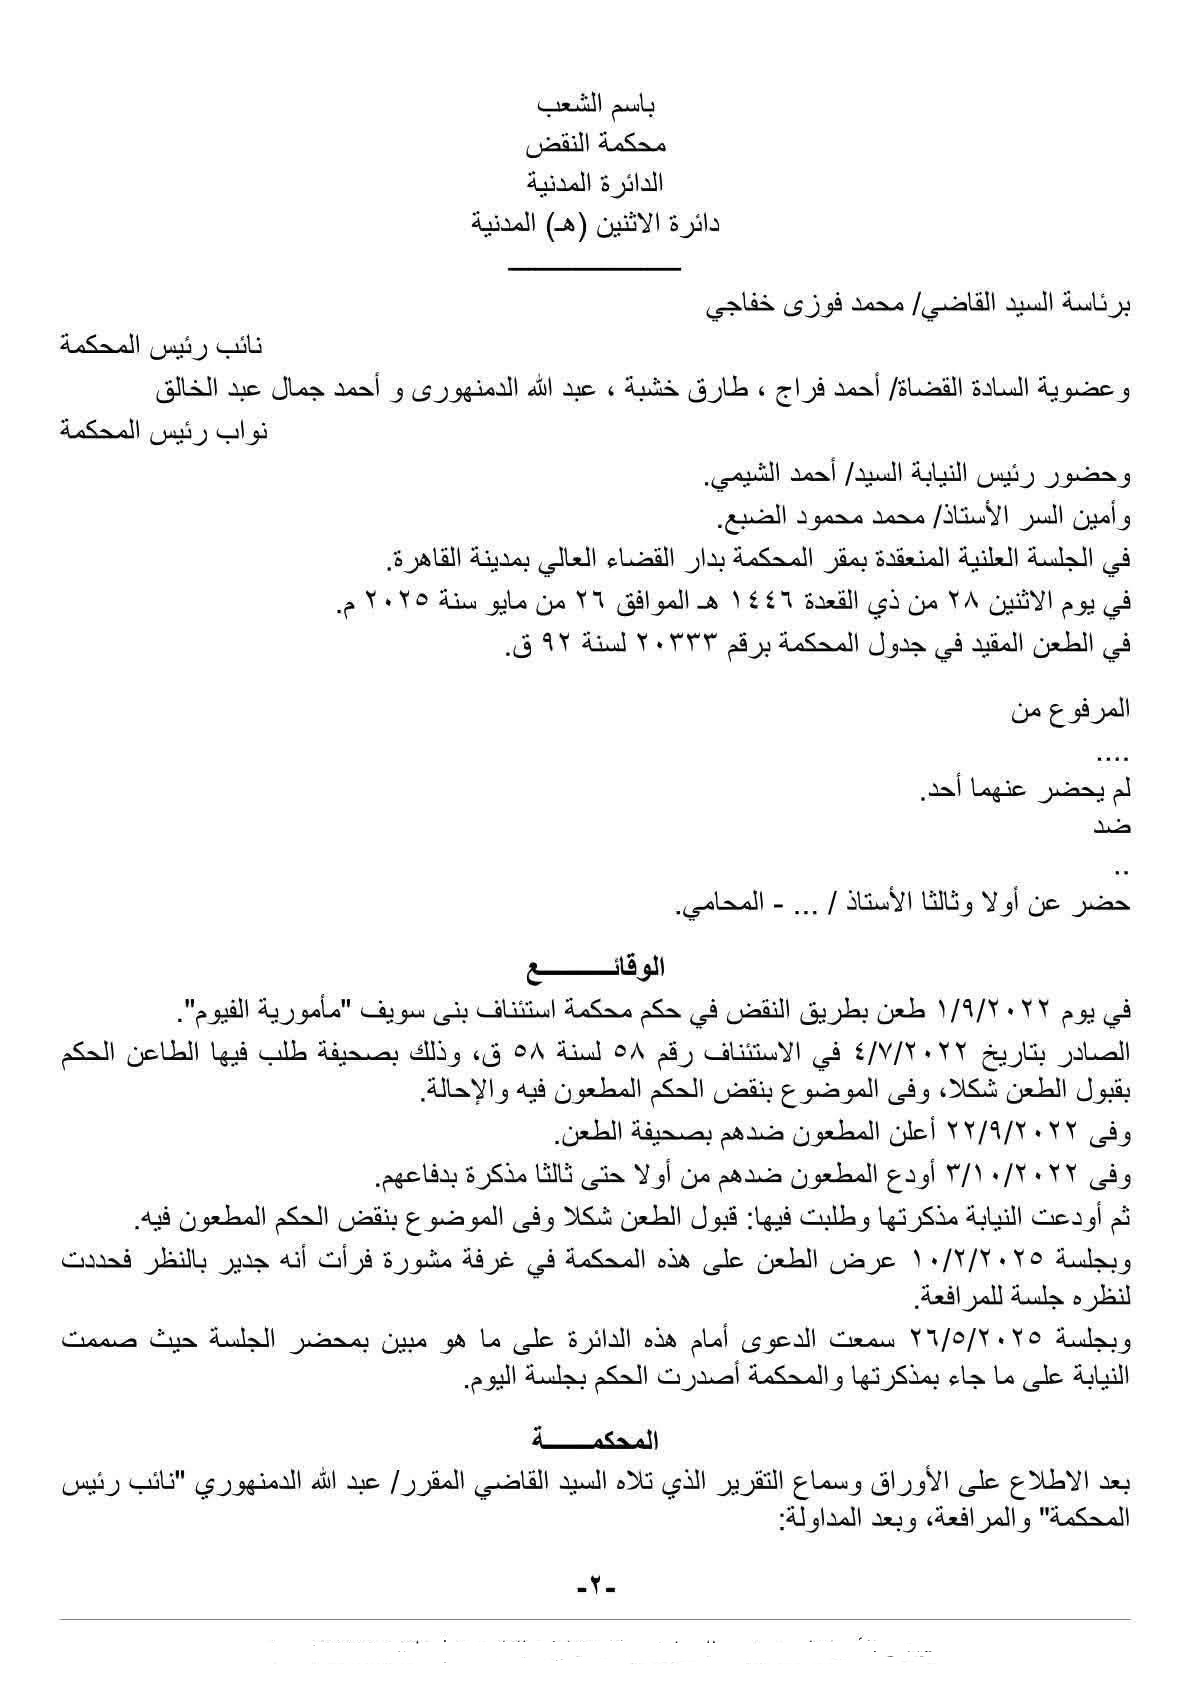
أصدرت محكمة النقض – الدائرة المدنية "هـ" – حكما فردياً من نوعه، بشأن من يتحمل عبء ضريبة التصرفات العقارية هل البائع أم المشترى؟ ارست فيه مبدأ قضائياً جديداً حيث أن القوانين المعمول بها تؤكد أنها تقع على البائع، بينما قالت محكمة النقض بجواز الاتفاق على نقل عبء ضريبة التصرفات العقارية من البائع إلى المشتري بالاتفاق المكتوب بعقد البيع ويجوز للبائع إضافة شرط الفسخ جزاء عدم السداد بل ومن الممكن اضافة تعويض جزاء عدم السداد طبقا لقواعد المسئولية العقدية، وذلك في الطعن رقم 20333 لسنة 92 قضائية.
ملحوظة:
محكمة النقض نقضت الحكم الصادر من محكمة الاستئناف الذى حكم ببطلان الاتفاق بين البائع والمشترى بعقد البيع علي تحمل المشترى عبء سداد ضريبة التصرفات العقارية وذكرت أن الحكم جاء مخالف للثابت بالأوراق والفساد والقصور في الاستدلال.
وبقراءة الحكم جيداً عن بصر وبصيرة تجد أن الحكم يتحدث عن ضريبة فرضت فى ظل القانون القديم، وبالتالي لا ينطبق عليها القانون الجديد الذى ينص على أن ضريبة التصرفات يتحملها البائع ولا يجوز الاتفاق على خلاف ذلك.
صدر الحكم في الطعن رقم 20333 لسنة 92 قضائية، برئاسة المستشار محمد فوزی خفاجي، وعضوية المستشارين أحمد فراج، وطارق خشبة، وعبد الله الدمنهورى، وأحمد جمال عبد الخالق، وبحضور كل من رئيس النيابة أحمد الشيمي، وأمانة سر محمد محمود الضبع.
الوقائع.. نزاع قضائى حول من يتحمل عبء ضريبة التصرفات العقارية
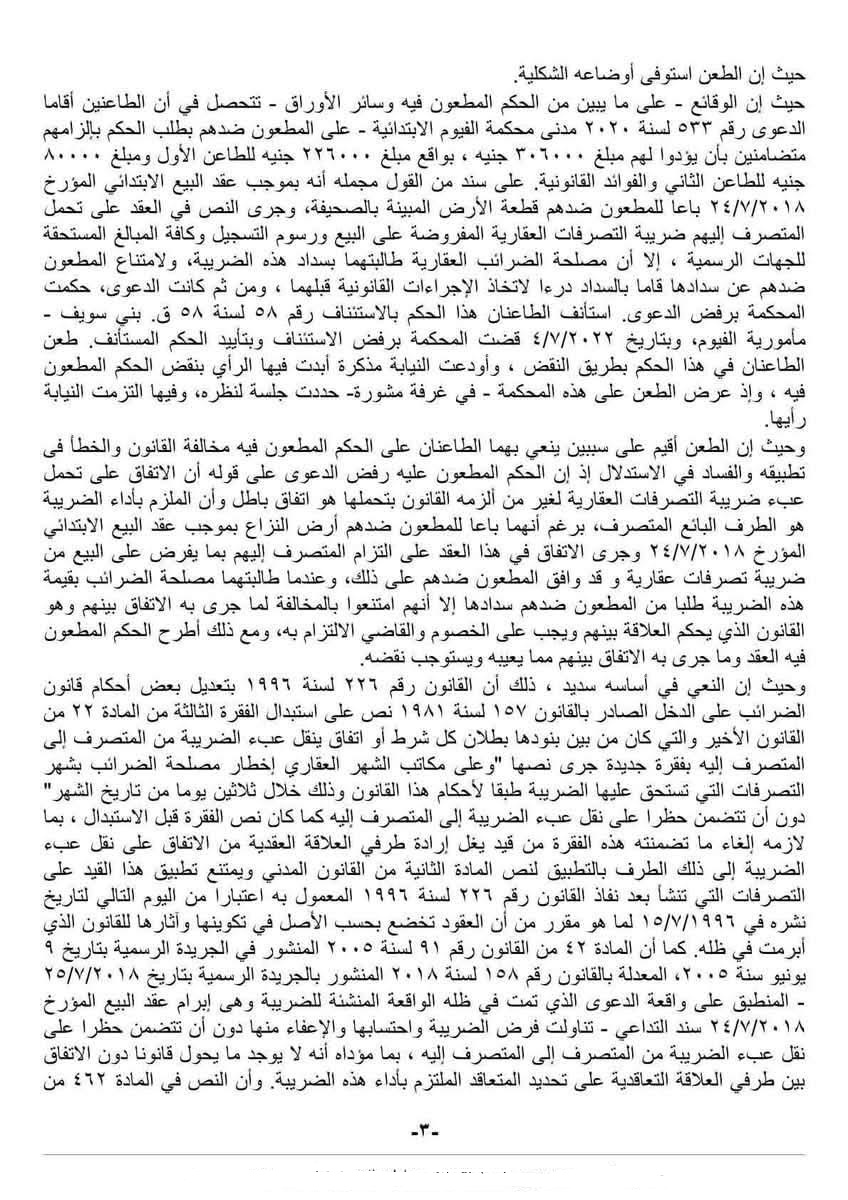
الوقائع - على ما يبين من الحكم المطعون فيه وسائر الأوراق - تتحصل في أن الطاعنين أقاما الدعوى رقم 533 لسنة 2020 مدنى محكمة الفيوم الابتدائية - على المطعون ضدهم بطلب الحكم بإلزامهم متضامنين بأن يؤدوا لهم مبلغ 306000 جنيه، بواقع مبلغ 226000 جنيه للطاعن الأول ومبلغ 80000 جنيه للطاعن الثاني والفوائد القانونية على سند من القول مجمله أنه بموجب عقد البيع الابتدائي المؤرخ 24 يوليو 2018 باعا للمطعون ضدهم قطعة الأرض المبينة بالصحيفة، وجرى النص في العقد على تحمل المتصرف إليهم ضريبة التصرفات العقارية المفروضة على البيع ورسوم التسجيل وكافة المبالغ المستحقة للجهات الرسمية، إلا أن مصلحة الضرائب العقارية طالبتهما بسداد هذه الضريبة، ولامتناع المطعون ضدهم عن سدادها قاما بالسداد درءاً لاتخاذ الإجراءات القانونية قبلهما، ومن ثم كانت الدعوى.
هل يتحملها البائع أم المشترى؟
وفى تلك الأثناء - حكمت المحكمة برفض الدعوى، ثم استأنف الطاعنان هذا الحكم بالاستئناف رقم 58 لسنة 58 ق. بني سويف مأمورية الفيوم، وبتاريخ 4 يوليو 2022، قضت المحكمة برفض الاستئناف وبتأييد الحكم المستأنف، ثم طعن الطاعنان في هذا الحكم بطريق النقض، وأودعت النيابة مذكرة أبدت فيها الرأي بنقض الحكم المطعون فيه، وإذ عرض الطعن على هذه المحكمة - في غرفة مشورة - حددت جلسة لنظره، وفيها التزمت النيابة رأيها.
محكمة أول درجة ترفض الدعوى.. والاستئناف تؤيد الرفض
مذكرة الطعن استندت على عدة أسباب لإلغاء الحكم، وحيث إن الطعن أقيم على سببين ينعي بهما الطاعنان على الحكم المطعون فيه مخالفة القانون والخطأ في تطبيقه والفساد في الاستدلال إذ إن الحكم المطعون عليه رفض الدعوى على قوله أن الاتفاق على تحمل عبء ضريبة التصرفات العقارية لغير من ألزمه القانون بتحملها هو اتفاق باطل، وأن الملزم بأداء الضريبة هو الطرف البائع المتصرف، برغم أنهما باعا للمطعون ضدهم أرض النزاع بموجب عقد البيع الابتدائي المؤرخ 24 يوليو 2018 وجرى الاتفاق في هذا العقد على التزام المتصرف إليهم بما يفرض على البيع من ضريبة تصرفات عقارية و قد وافق المطعون ضدهم على ذلك، وعندما طالبتهما مصلحة الضرائب بقيمة هذه الضريبة طلبا من المطعون ضدهم سدادها إلا أنهم امتنعوا بالمخالفة لما جرى به الاتفاق بينهم وهو القانون الذي يحكم العلاقة بينهم ويجب على الخصوم والقاضي الالتزام به، ومع ذلك أطرح الحكم المطعون فيه العقد وما جرى به الاتفاق بينهم مما يعيبه ويستوجب نقضه.
المشترى يطعن على الحكم أمام النقض
المحكمة في حيثيات الحكم قالت: وحيث إن النعي في أساسه سديد، ذلك أن القانون رقم 226 لسنة 1996 بتعديل بعض أحكام قانون الضرائب على الدخل الصادر بالقانون 157 لسنة 1981 نص على استبدال الفقرة الثالثة من المادة 22 من القانون الأخير والتي كان من بين بنودها بطلان كل شرط أو اتفاق ينقل عبء الضريبة من المتصرف إلى المتصرف إليه بفقرة جديدة جرى نصها وعلى مكاتب الشهر العقاري إخطار مصلحة الضرائب بشهر التصرفات التي تستحق عليها الضريبة طبقا لأحكام هذا القانون، وذلك خلال ثلاثين يوما من تاريخ الشهر" دون أن تتضمن حظرا على نقل عبء الضريبة إلى المتصرف إليه كما كان نص الفقرة قبل الاستبدال، بما لازمه إلغاء ما تضمنته هذه الفقرة من قيد يغل إرادة طرفي العلاقة العقدية من الاتفاق على نقل عبء الضريبة إلى ذلك الطرف بالتطبيق لنص المادة الثانية من القانون المدني ويمتنع تطبيق هذا القيد على التصرفات التي تنشأ بعد نفاذ القانون رقم 226 لسنة 1996 المعمول به اعتبارا من اليوم التالي لتاريخ نشره في 15 يوليو 1996 لما هو مقرر من أن العقود تخضع بحسب الأصل في تكوينها وآثارها للقانون الذي أبرمت في ظله.
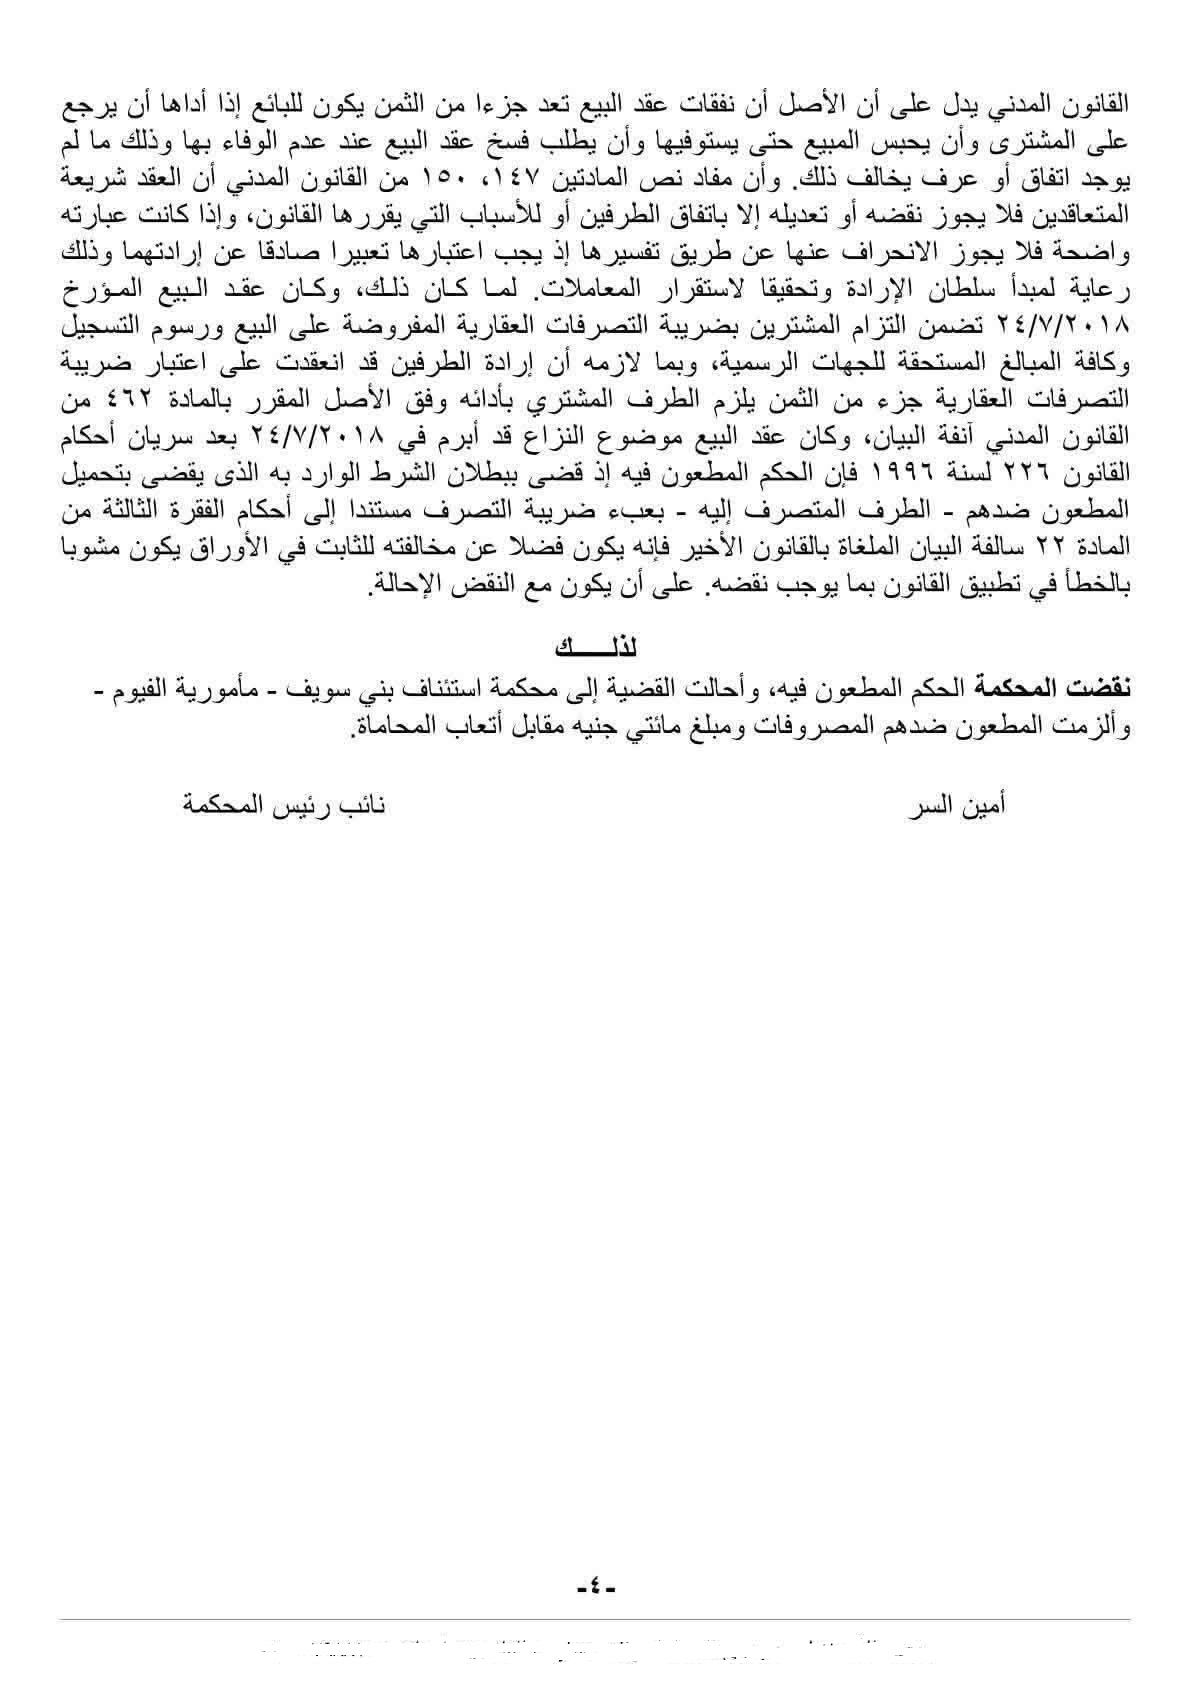
وبحسب "المحكمة": كما أن المادة 42 من القانون رقم 91 لسنة 2005 المنشور في الجريدة الرسمية بتاريخ 9 يونيو سنة 2005، المعدلة بالقانون رقم 158 لسنة 2018 المنشور بالجريدة الرسمية بتاريخ 25 يوليو 2018 - المنطبق على واقعة الدعوى الذي تمت في ظله الواقعة المنشئة للضريبة وهى إبرام عقد البيع المؤرخ 24 يوليو 2018 سند التداعي - تناولت فرض الضريبة واحتسابها والإعفاء منها دون أن تتضمن حظرا على نقل عبء الضريبة من المتصرف إلى المتصرف إليه، بما مؤداه أنه لا يوجد ما يحول قانونا دون الاتفاق بين طرفي العلاقة التعاقدية على تحديد المتعاقد الملتزم بأداء هذه الضريبة. وأن النص في المادة 462 من القانون المدني يدل على أن الأصل أن نفقات عقد البيع تعد جزءا من الثمن يكون للبائع إذا أداها أن يرجع على المشترى وأن يحبس المبيع حتى يستوفيها وأن يطلب فسخ عقد البيع عند عدم الوفاء بها وذلك ما لم يوجد اتفاق أو عرف يخالف ذلك.
النقض تقرر: جواز الاتفاق على نقل عبء ضريبة التصرفات العقارية من البائع إلى المشتري بالاتفاق المكتوب بعقد البيع
وأن مفاد نص المادتين 147، 150 من القانون المدني أن العقد شريعة المتعاقدين فلا يجوز نقضه أو تعديله إلا باتفاق الطرفين أو للأسباب التي يقررها القانون، وإذا كانت عبارته واضحة فلا يجوز الانحراف عنها عن طريق تفسيرها إذ يجب اعتبارها تعبيرا صادقا عن إرادتهما وذلك رعاية لمبدأ سلطان الإرادة وتحقيقا لاستقرار المعاملات - لما كان ذلك - وكان عقد البيع المؤرخ 24 يوليو 2018 تضمن التزام المشترين بضريبة التصرفات العقارية المفروضة على البيع ورسوم التسجيل وكافة المبالغ المستحقة للجهات الرسمية، وبما لازمه أن إرادة الطرفين قد انعقدت على اعتبار ضريبة التصرفات العقارية جزء من الثمن يلزم الطرف المشتري بأدائه وفق الأصل المقرر بالمادة 462 من القانون المدني آنفة البيان.
وكان عقد البيع موضوع النزاع قد أبرم في 24 يوليو 2018 بعد سريان أحكام القانون 226 لسنة 1996 فإن الحكم المطعون فيه، إذ قضى ببطلان الشرط الوارد به الذي يقضى بتحميل المطعون ضدهم - الطرف المتصرف إليه - بعبء ضريبة التصرف مستندا إلى أحكام الفقرة الثالثة من المادة 22 سالفة البيان الملغاة بالقانون الأخير فإنه يكون فضلا عن مخالفته للثابت في الأوراق يكون مشوبا بالخطأ في تطبيق القانون بما يوجب نقضه على أن يكون مع النقض الإحالة.
لذلك:
نقضت المحكمة الحكم المطعون فيه، وأحالت القضية إلى محكمة استئناف بني سويف - مأمورية الفيوم -وألزمت المطعون ضدهم المصروفات ومبلغ مائتي جنيه مقابل أتعاب المحاماة.
النقض: جواز الاتفاق على نقل عبء ضريبة التصرفات العقارية من البائع إلى المشتري بالاتفاق المكتوب بعقد البيع 1
النقض: جواز الاتفاق على نقل عبء ضريبة التصرفات العقارية من البائع إلى المشتري بالاتفاق المكتوب بعقد البيع 2
النقض: جواز الاتفاق على نقل عبء ضريبة التصرفات العقارية من البائع إلى المشتري بالاتفاق المكتوب بعقد البيع 3