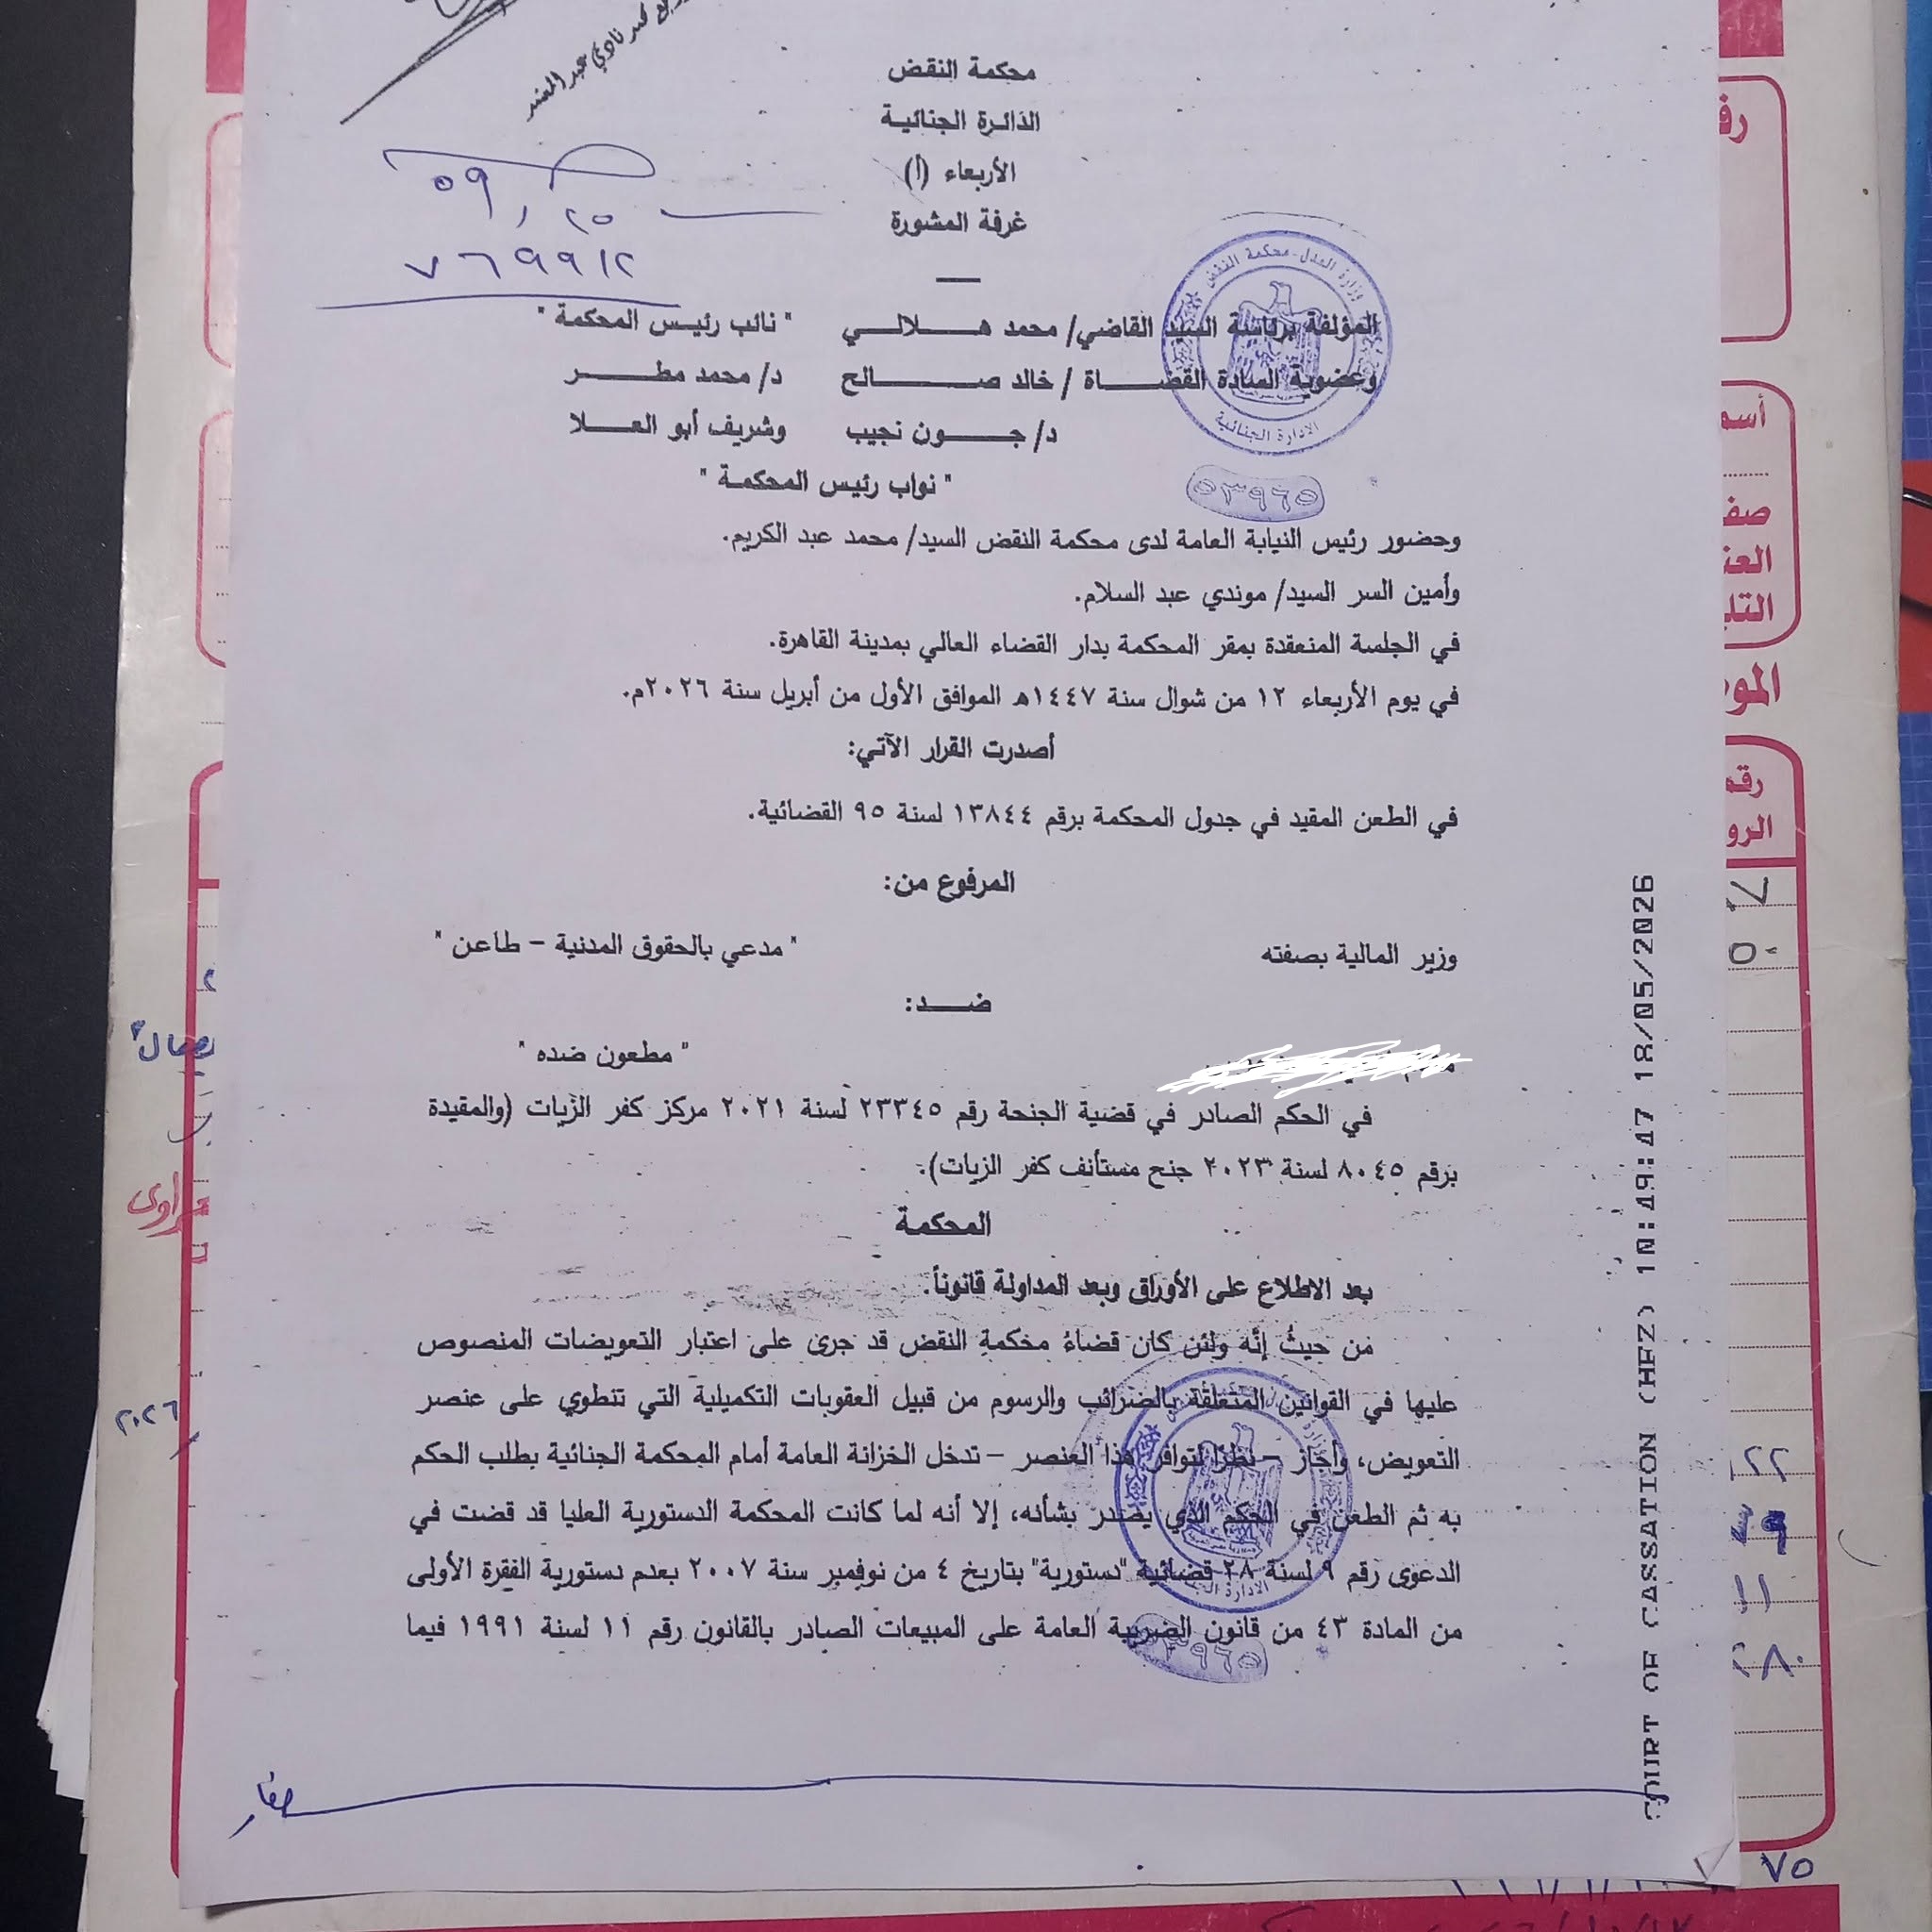
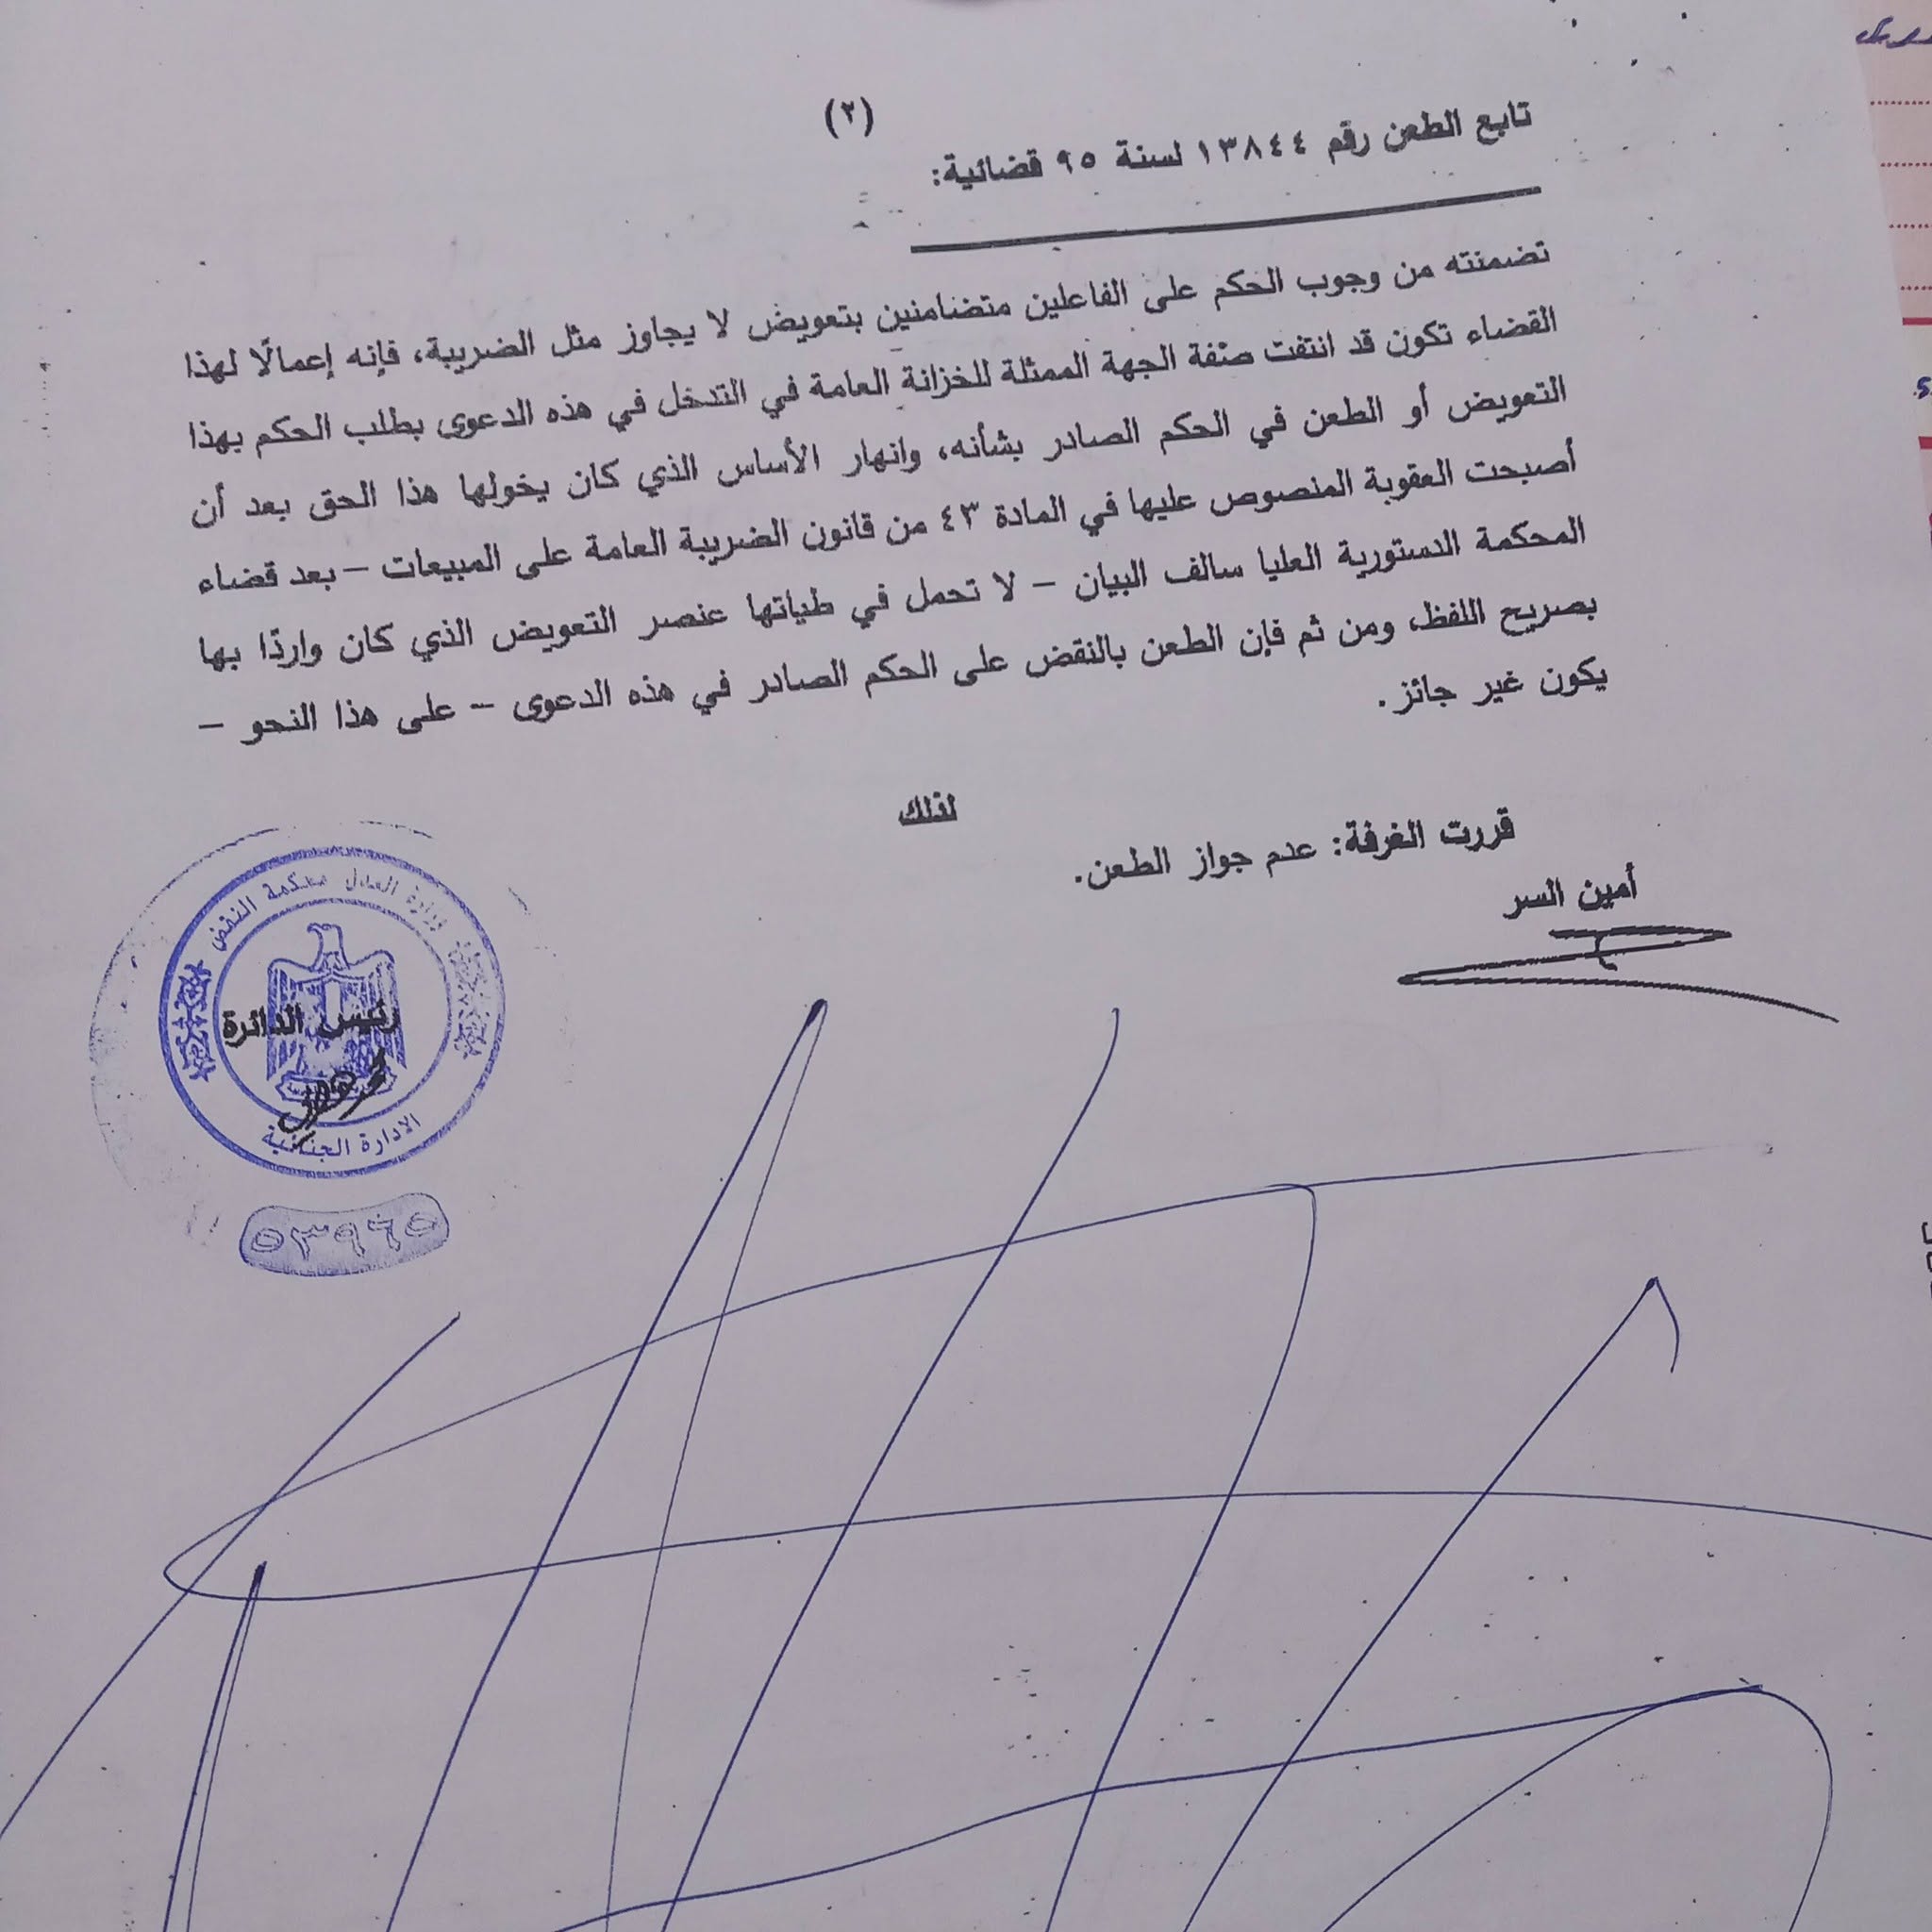
أصدرت الدائرة الجنائية "أ" – المنعقدة بغرفة المشورة "جنائى" – بمحكمة النقض، حكماً قضائياً يُرسى مبدأ قضائياً حول علاقة هيئة قضايا الدولة بقضايا التهرب الضريبى، قالت فيه: "انتفاء صفة هيئة قضايا الدولة فى التخل فى دعاوى التهرب الضريبى، وذلك استنادا إلى أن العقوبة المنصوص عليها بالمادة رقم 43 من قانون الضريبة على المبيعات، بعد قضاء المحكمة الدستورية بعدم دستوريتها ، لا تحمل فى طياتها عنصر التعويض الذى كان وارداً بها بصريح اللفظ، فقد انتفت صفة الجهة الممثلة للخزانة العامة فى التدخل بطلب الحكم بهذا التعويض أو الطعن في الحكم الصادر بشأنه".
صدر الحكم في الطعن المرفوع من وزير المالية (بصفته) المقيد برقم 13844 لسنة 95 القضائية، لصالح المحامى بالنقض ياسر البسيونى، برئاسة المستشار محمد هلالي، وعضوية المستشارين خالد صالح، والدكتور محمد مطر، والدكتور جون نجيب، وشريف أبو العلا، وبحضور كل من رئيس النيابة العامة لدى محكمة النقض محمد عبد الكريم، وأمانة سر موندي عبد السلام.
المحكمة في حيثيات الحكم قالت: من حيث إنه ولئن كان قضاء محكمة النقض قد جرى على اعتبار التعويضات المنصوص عليها في القوانين المتعلقة بالضرائب والرسوم من قبيل العقوبات التكميلية التي تنطوي على عنصر التعويض، وأجاز - نظرا لتوافر هذا العنصر - تدخل الخزانة العامة أمام المحكمة الجنائية بطلب الحكم به ثم الطعن في الحكم الذي يصدر بشأنه، إلا أنه لما كانت المحكمة الدستورية العليا قد قضت في الدعوى رقم 9 لسنة 28 قضائية "دستورية" بتاريخ 4 من نوفمبر سنة 2007 بعدم دستورية الفقرة الأولى من المادة 43 من قانون الضريبة العامة على المبيعات الصادر بالقانون رقم 11 لسنة 1991 فيما تضمنته من وجوب الحكم على الفاعلين متضامنين بتعويض لا يجاوز مثل الضريبة.
وبحسب "المحكمة": فإنه إعمالا لهذا القضاء تكون قد انتفت صفة الجهة الممثلة للخزانة العامة في التدخل في هذه الدعوى بطلب الحكم بهذا التعويض أو الطعن في الحكم الصادر بشأنه، وانهار الأساس الذي كان يخولها هذا الحق بعد أن أصبحت العقوبة المنصوص عليها في المادة 43 من قانون الضريبة العامة على المبيعات - بعد قضاء المحكمة الدستورية العليا سالف البيان - لا تحمل في طياتها عنصر التعويض الذي كان واردا بها بصريح اللفظ، ومن ثم فإن الطعن بالنقض على الحكم الصادر في هذه الدعوى - على هذا النحو - يكون غير جائز.
لذلك:
قررت الغرفة: عدم جواز الطعن.
النقض ترسى مبدأ جديداً: انتفاء صفة هيئة قضايا الدولة فى التخل بدعاوى التهرب الضريبي 1
النقض ترسى مبدأ جديداً: انتفاء صفة هيئة قضايا الدولة فى التخل بدعاوى التهرب الضريبي 2
المحامى بالنقض ياسر البسيونى - مقيم الطعن